Pegou empréstimo e veio um seguro junto? Antes de pagar, entenda.
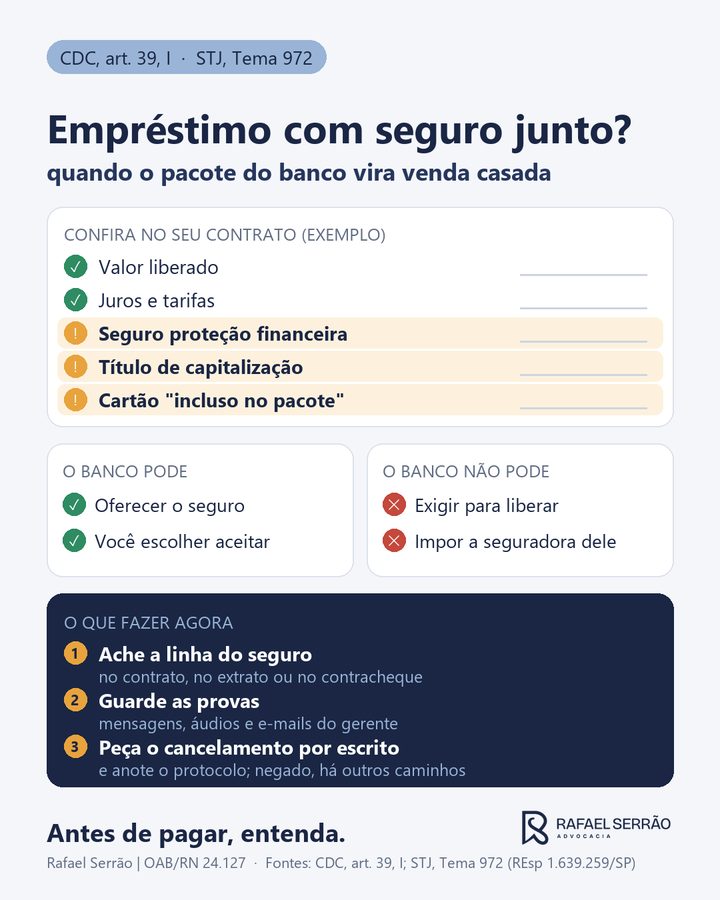
O CDC proíbe a venda casada e o STJ (Tema 972) decidiu que o consumidor não pode ser obrigado a contratar seguro com o banco. Veja como conferir o seu contrato.
Resposta curta: o banco pode oferecer seguro, mas não pode exigir que você o contrate para liberar o crédito. O Código de Defesa do Consumidor chama isso de venda casada, e o STJ decidiu que o consumidor não pode ser obrigado a contratar seguro com o banco ou com a seguradora que ele indicar.
O gerente diz que o crédito foi aprovado. Na hora de assinar, aparece um seguro, um título de capitalização ou um cartão "que faz parte do pacote". Muita gente aceita achando que, sem isso, o dinheiro não sai.
O que diz a lei
O Código de Defesa do Consumidor (Lei 8.078/1990), no art. 39, inciso I, proíbe condicionar o fornecimento de um produto ou serviço ao fornecimento de outro. É a chamada venda casada: um item só vem se você levar o outro junto.
O que o STJ já decidiu
No Tema 972, julgado como recurso repetitivo (REsp 1.639.259/SP, Segunda Seção, DJe 17/12/2018), o Superior Tribunal de Justiça fixou que, nos contratos bancários em geral, o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com a seguradora por ela indicada.
Recurso repetitivo é o julgamento que serve de orientação para casos iguais em todo o país.
As letras miúdas
- O banco pode oferecer o seguro. O que não pode é impor. Se você escolheu contratar, é outra história.
- A regra é sobre a imposição: o seguro como condição para liberar o crédito, ou a seguradora escolhida pelo banco sem dar opção.
- Cada contrato precisa ser lido. A prova de que foi imposto é o que decide o caso.
Antes de pagar, entenda: o que fazer agora
- Pegar o contrato e procurar as linhas de seguro, capitalização ou "proteção financeira".
- Ver no extrato ou no contracheque quanto já foi descontado.
- Guardar mensagens, áudios e e-mails do gerente sobre a contratação.
- Pedir ao banco o cancelamento por escrito e anotar o protocolo.
- Se for negado, ainda existem a reclamação no Banco Central ou no consumidor.gov.br e o caminho judicial.
Seguro bom é o que você escolhe, não o que vem escondido no contrato.
Fontes: CDC, Lei 8.078/1990, art. 39, I (Planalto) · STJ, Tema 972, REsp 1.639.259/SP (Informativo 639)
Perguntas frequentes
O banco pode oferecer seguro junto com o empréstimo?
Pode oferecer. O que não pode é condicionar a liberação do crédito à contratação, nem obrigar a contratar com a seguradora que ele escolher.
Como provo que o seguro foi imposto?
Guarde o contrato, mensagens, áudios e e-mails do gerente e o protocolo de qualquer pedido de cancelamento. A prova de que foi imposto é o que decide o caso.
Isso vale também para empréstimo da empresa?
A proteção do Código de Defesa do Consumidor depende de a pessoa ou empresa ser considerada consumidora naquela relação. No crédito para capital de giro, isso nem sempre acontece; é preciso analisar o caso.
Onde reclamar antes de ir à Justiça?
No próprio banco, por escrito, e depois no Banco Central ou no consumidor.gov.br.
Antes de pagar, entenda.
Cada caso tem detalhes que mudam a resposta. Se quiser, conte o seu pelo WhatsApp.
Fale com o advogado