Aposentado com doença grave pagando imposto de renda? Antes de pagar, entenda.
A Lei 7.713/1988 isenta de IR a aposentadoria e a pensão de quem tem doença grave da lista legal, e dá para pedir de volta os últimos 5 anos. Veja quem tem direito.
Resposta curta: quem recebe aposentadoria, reforma ou pensão e tem uma das doenças graves listadas na Lei 7.713/1988 não paga imposto de renda sobre esse rendimento, e pode pedir de volta o que foi descontado nos últimos 5 anos.
Todo mês, o contracheque da aposentadoria traz a linha do IR descontado. Muita gente que tem uma doença grave continua vendo esse desconto, porque nunca soube que a lei isenta esse rendimento. Muitas vezes quem descobre é o filho, ao ajudar os pais com a declaração.
O que diz a lei
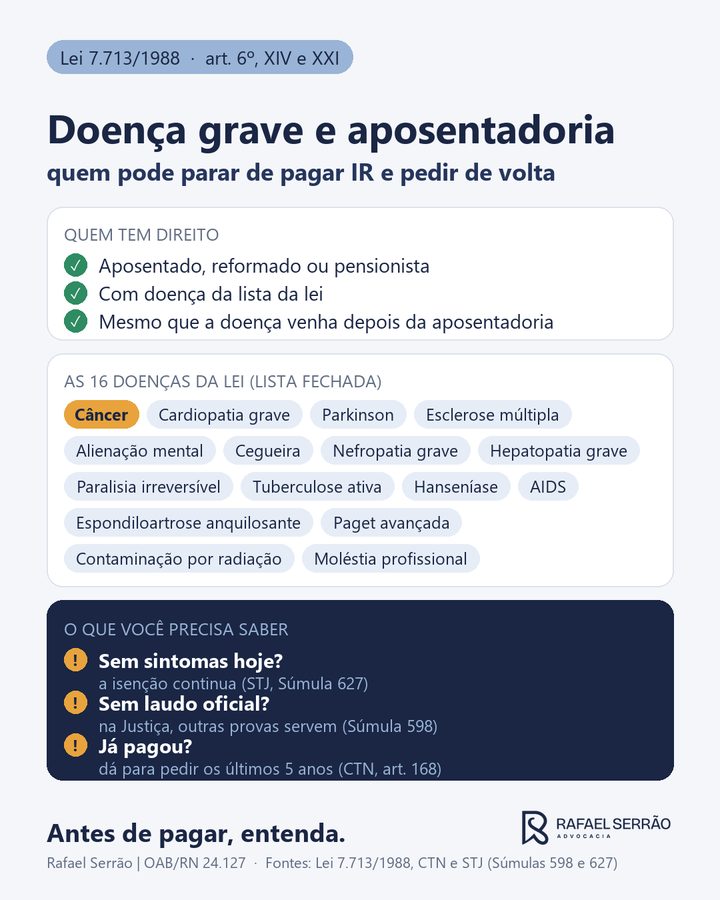
A Lei 7.713/1988, no art. 6º, inciso XIV, isenta do imposto de renda os proventos de aposentadoria ou reforma de quem tem uma destas doenças:
- neoplasia maligna (câncer);
- cardiopatia grave;
- doença de Parkinson;
- esclerose múltipla;
- alienação mental;
- cegueira;
- nefropatia grave e hepatopatia grave;
- paralisia irreversível e incapacitante;
- tuberculose ativa, hanseníase e AIDS;
- espondiloartrose anquilosante, doença de Paget em estado avançado, contaminação por radiação e moléstia profissional.
O próprio artigo diz que a isenção vale mesmo que a doença tenha aparecido depois da aposentadoria. O inciso XXI estende a mesma regra aos valores recebidos como pensão.
O que o STJ já decidiu
Duas súmulas do Superior Tribunal de Justiça ajudam muito quem busca a isenção:
- Súmula 627: não é preciso estar com sintomas hoje. Quem tratou a doença e está em remissão não perde a isenção por isso.
- Súmula 598: na Justiça, o laudo de serviço médico oficial não é obrigatório quando a doença está provada por outros documentos.
As letras miúdas
- A isenção é sobre aposentadoria, reforma e pensão. Salário de quem ainda trabalha, aluguel e outras rendas continuam tributados.
- A lista é fechada. Doença fora dela não dá isenção, por mais grave que seja.
- O pedido de devolução alcança, em regra, os últimos 5 anos (CTN, art. 168). O que passou disso, perdeu.
Antes de pagar, entenda: o que fazer agora
- Separar laudos e exames com a data do diagnóstico.
- Pedir a isenção à fonte pagadora. No INSS, o pedido é feito pelo Meu INSS.
- Juntar os informes de rendimentos dos últimos 5 anos para calcular o que foi pago.
- Se o pedido for negado, ainda existe o caminho judicial.
Quem paga o que a lei dispensa está financiando o próprio tratamento duas vezes.
Fontes: Lei 7.713/1988, art. 6º, XIV e XXI (Planalto) · CTN, art. 168 (Planalto) · STJ, Súmula 627 · STJ, Súmula 598
Perguntas frequentes
Quem está em remissão do câncer perde a isenção?
Não necessariamente. O STJ firmou, na Súmula 627, que a isenção não depende de sintomas atuais nem de a doença estar ativa.
Preciso de laudo de serviço médico oficial?
No pedido administrativo, a fonte pagadora costuma exigir. Na Justiça, o STJ entende (Súmula 598) que o laudo oficial não é obrigatório se a doença estiver provada por outros documentos.
A isenção vale para o salário de quem ainda trabalha?
Não. A regra fala de proventos de aposentadoria, reforma e pensão. Salário, aluguel e outras rendas continuam tributados.
Até quantos anos para trás dá para pedir de volta?
Em regra, os últimos 5 anos, pelo prazo do art. 168 do Código Tributário Nacional.
Antes de pagar, entenda.
Cada caso tem detalhes que mudam a resposta. Se quiser, conte o seu pelo WhatsApp.
Fale com o advogado